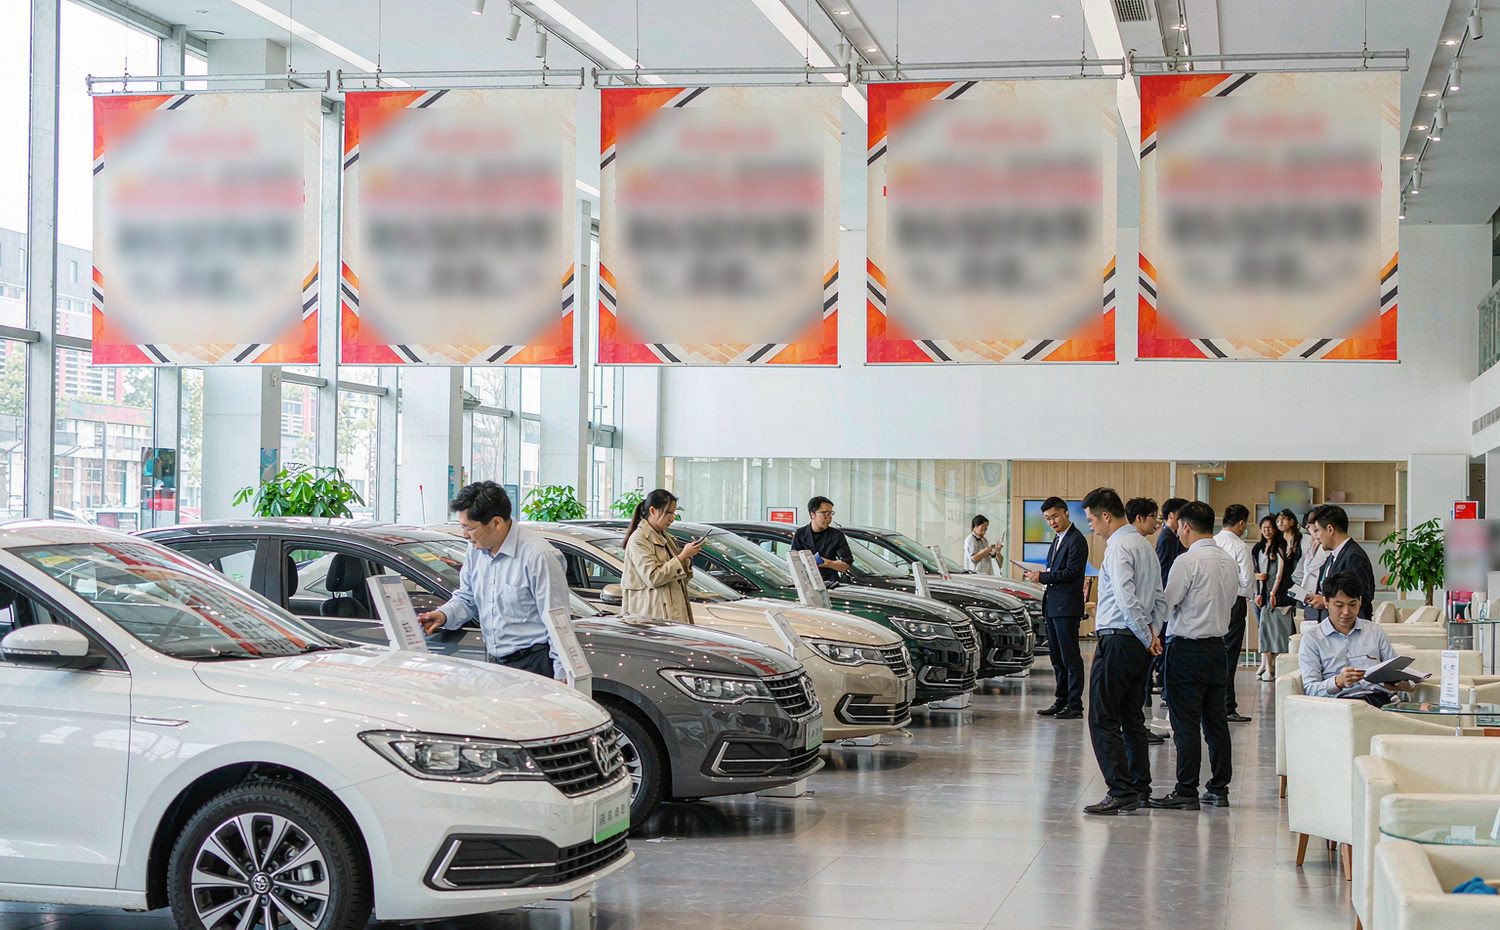
国庆假期期间的终端报价单出现了一轮罕见松动。多家豪华品牌车型的最大降幅逼近50%,沃尔沃与英菲尼迪等品牌的部分车型让利幅度最为突出,常年占据销量榜前列的合资家用车型也普遍给出三成以上的优惠。
这种幅度的让利已经超出常规节日促销的范围。过去合资与豪华品牌依靠品牌溢价维持价格体系,终端优惠通常控制在指导价的15%以内,如今防线被整体推倒,反映出库存与销量目标之间已经出现了明显的缺口。
需求端的数据解释了价格端的反应。中汽协数据显示,2026年上半年国内新车销售1501.7万台,同比减少4.1%;8月国内乘用车零售154.1万辆,同比下降23.6%,同月新能源零售渗透率达到65.2%,创下有统计以来的最高纪录。
燃油车的份额被持续挤压是最直接的原因。新能源产品在15万元至30万元价格带已经完成对燃油车的产品力覆盖,使用成本与智能化体验的差异被消费者快速感知,燃油车只能依靠价格维持存在感。
产能利用率的低位是另一重压力。2025年汽车制造业产能利用率仅为73.2%,2026年上半年新车上市约630款,产品投放节奏远快于需求增长,供给端的结构性过剩必然通过价格向下修正。
企业盈利状况已经不允许长期僵持。15家主流乘用车上市公司上半年归母净利润合计约202亿元,较2025年同期的366亿元缩水接近45%,12家企业业绩恶化,8家陷入亏损,头部四家企业的利润总额占比超过九成。
降价在不同企业之间的性质并不相同。头部企业是主动出击,用成本优势扩大份额、挤压对手;尾部企业则是被动跟随,目的已经不是增长而是保住渠道与现金流,两类行为最终会在市场集中度上体现差异。
出口的高增长为部分企业提供了缓冲。2026年上半年整车出口509.6万台,同比增长65.3%,6月单月出口103.7万台,历史上第一次跨过百万门槛,海外市场的收益让部分车企有能力在国内承受更低的毛利。
对消费者来说,大幅让利确实降低了购车门槛,但也需要留意配套条件。部分深度优惠绑定了金融方案、保险与装具,实际支出与报价单存在差距;车辆的后续保值率同样会因新车价格下探而同步走低。
四季度价格体系能否稳定,取决于库存去化的速度。若年末销量目标压力继续存在,价格防线还会进一步松动;若部分企业主动调整产量与批售节奏,价格战才有可能出现阶段性的缓和。
九龙配资提示:文章来自网络,不代表本站观点。